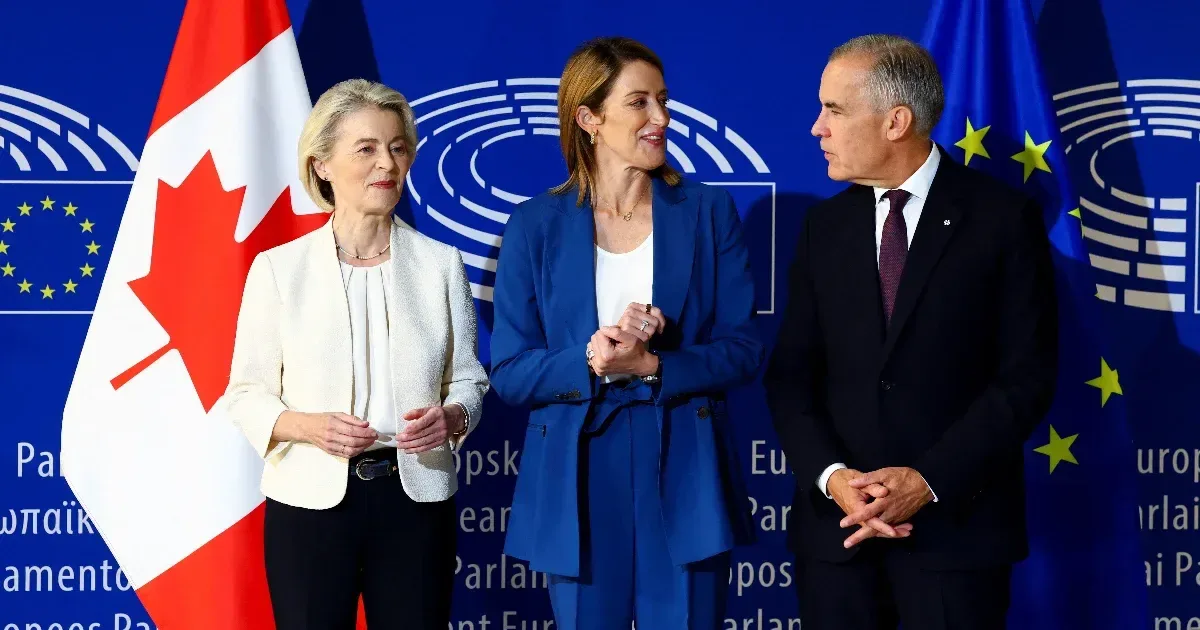
Trump keménykedése összehozta az EU-t Kanadával
Mark Carney kanadai miniszterelnök év eleji, davosi beszédében kimondta: a korábbi világrend felbomlóban van, és a középhatalmaknak össze kell fogniuk, ha nem akarnak a nagyhatalmak kiszolgáltatottjaivá válni. Kanada azóta szorosabb kereskedelmi kapcsolatok kiépítésére törekszik Pekinggel és az Európai Unióval, az Unió pedig a közelmúltban társult tagi státuszt kínált az országnak.
Az amerikai nyomás olyan együttműködéseket ösztönöz, amelyek idővel nemcsak a kereskedelmi kapcsolatokat, hanem a dollártól való pénzügyi függést is átalakíthatják. Egyértelmű jelek vannak arra, hogy a két nagyhatalom nyomására a közepes méretű országok tömbösödése megindult, és egy nagyobb egységben keresik a kiutat.
Az Európai Unió bejelentette, hogy társult tagi státuszt kínál Kanadának. Ennél szorosabb kapcsolatot már csak a teljes jogú tagság jelentene. Az ajánlat vonzerejét jelzi, hogy már Ausztrália is érdeklődését fejezte ki.
A politikai közeledés önmagában még nem rendezi át a devizapiacokat. Ha azonban szorosabb kereskedelmi és hitelezési kapcsolatok követik, idővel az is változhat, hogy az országok milyen devizában számolnak el, vesznek fel hitelt és képeznek tartalékot.
A dollár nem egyik napról a másikra vette át az angol font vezető szerepét. A háborúval és a nagy gazdasági világgal is terhelt, harmincéves átmenet során a két csúcsvaluta párhuzamosan létezett egymás mellett. A font hanyatlását időről időre a külföldi befektetők bizalmának megingása kísérte.
A tartalékvaluta-státusz nem tesz immunissá egy országot a fundamentális egyensúlytalanságokkal szemben. Ezek hosszú ideig fennmaradhatnak, de idővel erodálhatják a valuta iránti bizalmat. Az alkalmazkodás ekkor hirtelen, jelentős árfolyammozgások formájában jelentkezhet.
A dollár dominanciája nem fog egyik napról a másikra megszűnni, a vetélytársak jelenleg a kanyarban sincsenek. A lassú átrendeződés azonban elkezdődött, és az Egyesült Államok elnöke ezt a folyamatot is gyorsítja.
Jelenleg a dollár egyetlen reális kihívója az euró. Az eurózóna döntéshozatala lassú és körülményes, éppen ezért nehezen képzelhető el benne olyan hirtelen és radikális politikai irányváltás, mint amilyet Trump hajtott végre.
A lehetséges társult tagok egyike sem szeretne lemondani saját fizetőeszközéről. Ha a társult tagság sikeres konstrukciónak bizonyul, és felpörög az érintett országok és az unió közötti kereskedelem, az a hitelpiacok összefonódását is elősegítheti.
A kanadai dollár jelenleg a globális jegybanki tartalékok 2,5 százalékát, az ausztrál dollár pedig 2 százalékát adja, aminek korlátja az alacsony likviditás is. Ilyen alacsony bázis mellett arányaiban már egy kisebb növekedés is számottevő lehet.
Érdemes figyelni Peking terjeszkedésére is. Már a kínai export 35 százalékát is renminbiben számolják el, miközben a kínai fizetőeszköz részesedése a globális devizatartalékokból továbbra is csekély.
A dollár részesedésének csökkenése nem drasztikus, de már egy kis százalékos elmozdulás is jelentős tőkeáramlást indíthat el. A befektetők számára ezért már jóval azelőtt jelentősége lehet az átrendeződésnek, hogy bárki átvenné a dollár vezető szerepét.
Kanada és az Európai Unió közeledésének is ez adhat a politikai gesztuson túlmutató jelentőséget. Ha a megállapodásból szorosabb kereskedelmi és pénzügyi együttműködés születik, a résztvevők idővel az amerikai piac és a dollár használatának is több alternatíváját teremthetik meg.
